+34 971 72 80 08

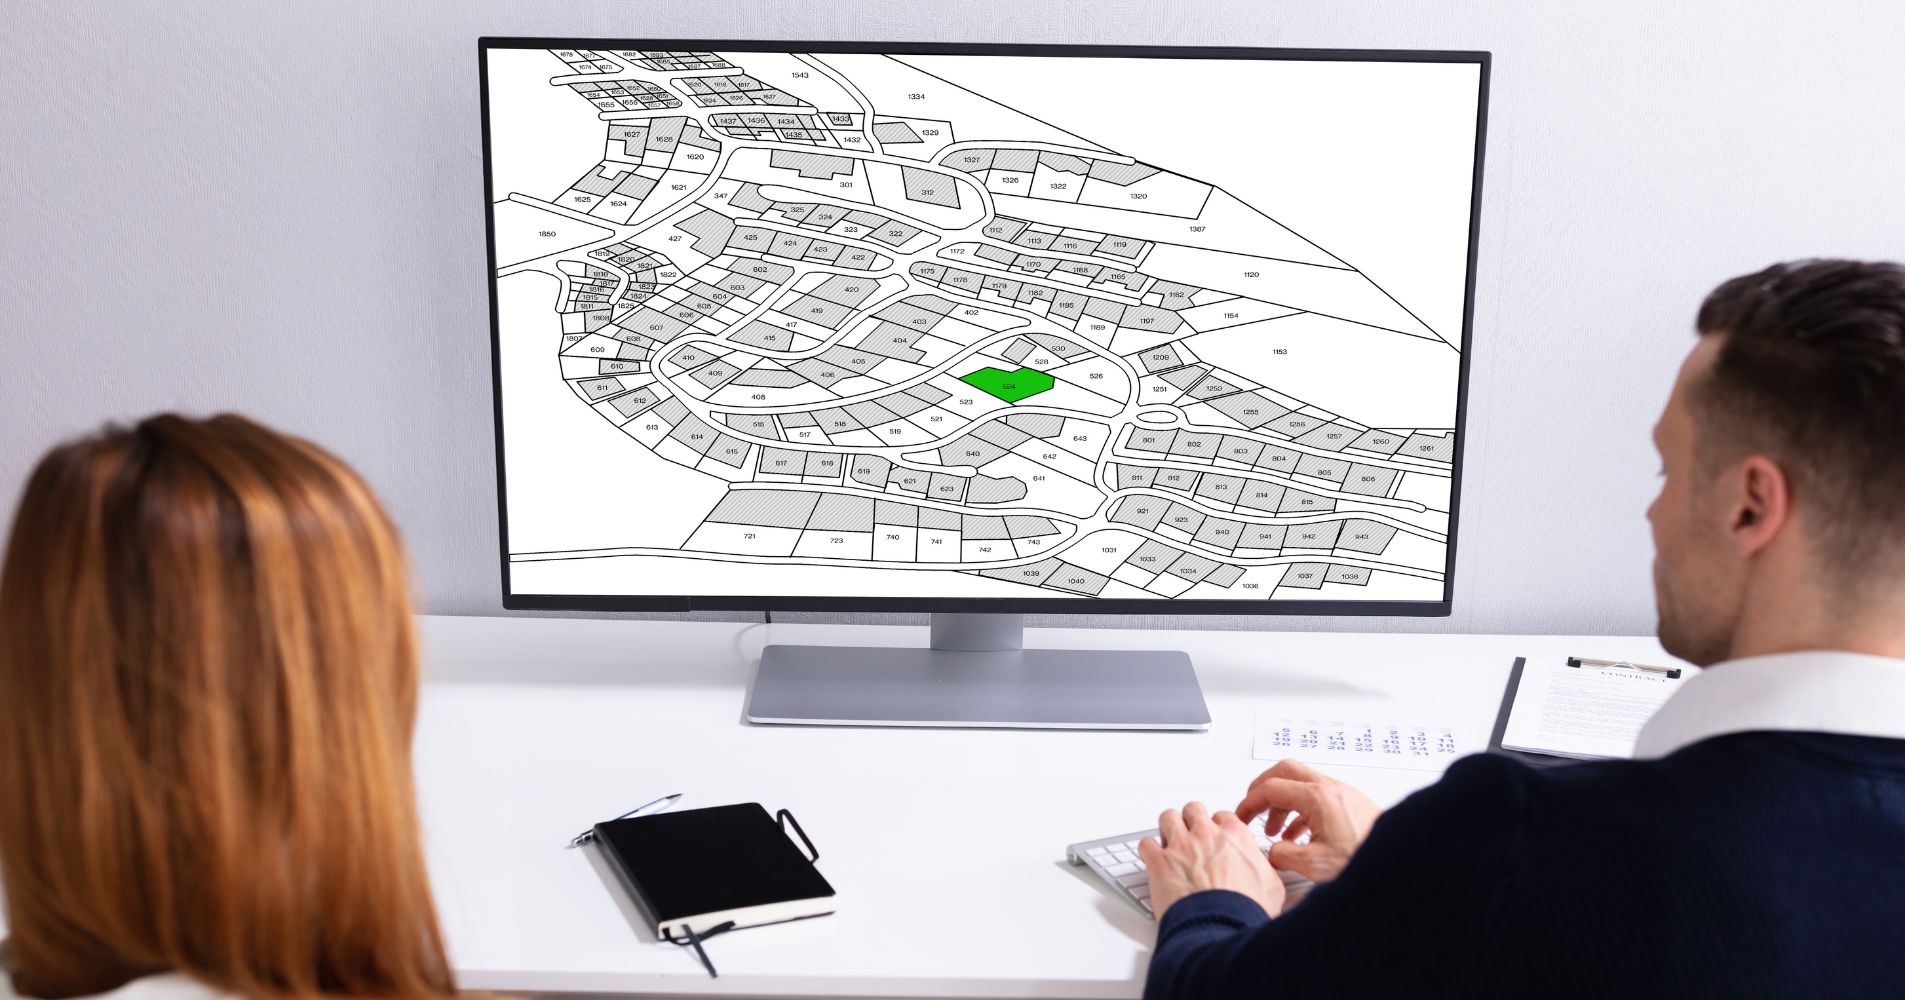
A Illeslex Advocats som especialistes en dret immobiliari a les Illes Balears. En aquest post expliquem que el nou sistema de valoració augmenta un 17% la fiscalitat en les compravendes d'habitatge de segona mà.
El passat 11 de juliol 2021 va entrar en vigor la Llei 11/2021 de mesures de prevenció i lluita contra el frau fiscal, popularment coneguda com a “Llei Antifrau”.
D'entre el conjunt de mesures contingudes en la referida llei, destaca l'establiment del denominat valor de referència. Aquest és un valor calculat pel Cadastre, i actualitzat anualment en la seva seu electrònica, i que ha substituït al valor real com a base impossible per al càlcul de l'Impost sobre Successions i Donacions i l'Impost de Transmissions Patrimonials.
Com expliquem en la publicació d'11 de novembre de 2021, des de l'entrada en vigor de la norma l'Impost sobre Successions i Donacions i l'Impost sobre Transmissions Patrimonials ja no es calcula a partir del valor real, sinó del valor de referència. D'aquesta manera, la norma establia un valor objectiu que, entre altres, acabava amb la comprovació d'Hisenda que tanta problemàtica suscitava
Doncs bé, després d'un any des de l'entrada en vigor de la norma, i sis mesos des que entrés en vigor el nou sistema de valoració, ja comptem amb les primeres dades respecte de les conseqüències econòmiques derivades d'aquesta mesura.
La Federació Nacional d'Associacions Immobiliàries (FAI), a partir enquestes realitzades a 427 agències immobiliàries de tot el territori nacional, ha elaborat un estudi sobre l'impacte econòmic d'aquest nou sistema de valoració.
L'estudi reflecteix, entre altres extrems, que un 76,1% de les agències immobiliàries enquestades han intervingut en compravendes on el valor de mercat del cadastre ha estat superior al valor de transmissió real en escriptures i que s'ha donat un increment en un 19% d'aquestes.
El línia amb això, la Federació conclou que a l'efecte de tributació, l'establiment del nou valor de referència del cadastre com a base imposable de l'Impost de Transmissions Patrimonials i Actes Jurídics Documentats i de l'Impost de Successions i Donacions incrementa un 17,11% de mitjana nacional la tributació de les compravendes de segona mà per sobre del seu valor real de mercat.
La Federació és categòrica: el nou sistema suposa una “injusta i nova càrrega fiscal” per als compradors, i el valor de referència establert per la norma no s'ajusta a paràmetres de mercat. Per això, la Federació demana que es revisi el nou sistema de càlcul del valor cadastral per a ajustar-lo a la realitat del mercat.
Sense perjudici de quant ocorri en el futur amb el sistema de càlcul, la nova normativa i les conseqüències que es deriven d'ella, han de ser tingudes en compte a l'hora d'escometre qualsevol operació de compravenda immobiliària.
Pedro Pérez-Cuesta Llaneras
Illeslex Abogados
08-oct-2026 / ARTICULO
18-sep-2026 / ARTICULO
2020-05-21
2015-06-04
2015-02-13

 English
 Español
 Deutsch
 Français
 Nederlands


